發表了文章 ·
AI 電力④-5|核能與 SMR:現在買的是選擇權
核能是唯一能大規模擴張的零碳基載電力,科技巨頭的長期購電合約讓需求端變得確定。但小型模組化反應爐最快要到 2030 年前後才可能商轉,現在的股價反映的是期望,不是現金流。
發表了文章 ·
太陽能仍是最便宜、蓋得最快的增量電力,但要搭配儲能與電網才供得了資料中心。在關稅與產地規定下,美國本土製造比進口供應鏈更有議價空間,最大的風險在政策。
$FRMI 先講結論一樣的敘事 我依然看好新任 CEO 的能讓公司帶來質變,也相信目前FRMI的在電力上的稀缺性、故事性也是足夠的。 伴隨著持續有看到公司有在執行不論是NAES和CBRE的合作,還是西門子燃氣輪機進駐,都不斷的顯示出現任管理階層的執行力與領導力,當股價不斷下跌,但公司正在往好的方向前進時,正是我們要關注的時刻。 雖然不能保證10/31 一定能找到巨頭出面擔保,但作為事件型交易者,我認為此時的機會是大於風險的。 此時的FRMI是值得我們關注的股票
📌階段一:TensorWave簽約
2026 年 8 月 10 日:雙方正式簽署「具約束力之長期租賃協議」。 合約細節:Fermi 宣布將德州卡森縣「馬塔多爾(Matador)」項目的首期 222 MW園區獨家租給 AI 算力新創 TensorWave。租期長達 15 年,潛在總價值高達 65 億美元。
初始交割條件:合約約定雙方須滿足多項前置條件,並將最初的正式交割截止日設在 2026 年 9 月 30 日。
📌 階段二:談判卡關與宣布延期
2026 年 9 月 21 日:爆發高層內鬥,創辦人提起訴訟。
事件摘要:前創辦人兼執行長 Toby Neugebauer 向法院起訴三名現任 Fermi 董事,指控其合謀控制公司並剝奪股東權利。
2026 年 9 月 22 日:正式簽署合約修正案,宣布「延期交割」。
合約調整:雙方同意將交割截止日由 9 月 30 日往後順延一個月至 2026 年 10 月 31 日。
延期主因:官方監管文件坦承,雙方仍在就「尋找全球 AI 領頭羊之一的投資級第三方,以提供特定租約義務之財務擔保」進行持續談判。
📌 階段三:當前狀況
發表了文章 ·
我的選股邏輯 1.低市值 最好50億以下 2.板塊屬於熱門板塊 3.半年到一年內有催化劑 4.和大廠有合作 5.有機構關注 6.營收有雙位數增長
這套邏輯是要找到早期還在醞釀且有爆發力的標的 低市值代表翻倍容易有爆發力,板塊的敘事也很重要不用找缺乏敘事的板塊,大廠和機構代表他們已經幫我做好調查了,你想想大廠也不會和要破產有問題的公司合作吧。最後也是最重要的,不管怎麼挑找一個短期有催化劑的,可以是合約、營收、板塊前瞻、業績指引,這樣你也容易抱住股票也容易止損。
未揭露
$KEEL 持續加碼
持有
$TSLA 持續買進
持有
發表了文章 ·
用 VCP 的角度檢查 NVDA 目前的週線結構:收縮次數、量能是否萎縮、OBV 是否先創高,以及均線扣抵值的方向。
發表了文章 ·
用篩選流程與輔助訊號檢查 VRT 週線:收縮幅度遞減、量縮,OBV 接近前高。記錄樞紐價與失效條件。
發表了文章 ·
小型模組化反應爐被視為資料中心的未來電源,但距離商轉仍有距離。用監管、燃料、客戶三個面向比較兩家公司。
延續《濃縮鈾:LEU 與核燃料供應鏈的中游》未揭露
發表了文章 ·
延續發射成本那篇,聚焦 RKLB:中型火箭的時程、太空系統業務的占比,以及從發射商轉型的進度。
延續《太空基礎建設的第一原理:發射成本曲線》未揭露
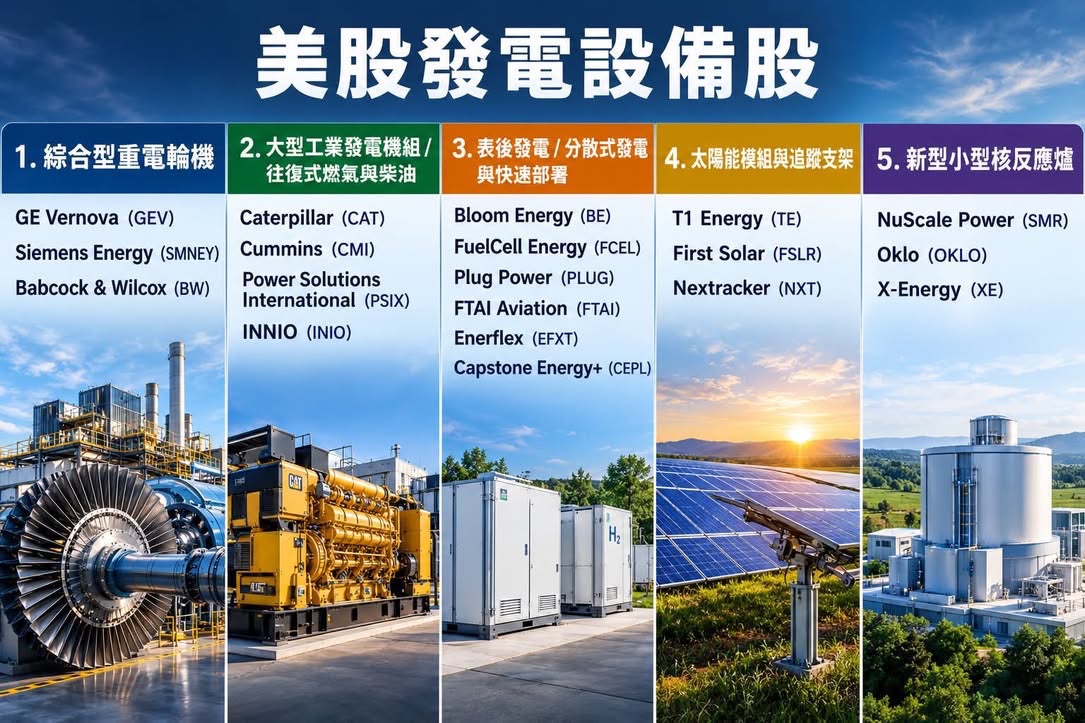
併網排隊動輒好幾年,資料中心開始在場內自己發電。往復式引擎和發電機組模組化、建得快,正從備援電源變成主電源,重型機械股的資料中心業務有機會從附帶項目變成主軸。
📌階段四:未來關鍵節點
持有
持有相關
一家我願意持續追蹤的高潛力翻倍股。AI 算力與電力基建這個賽道裡充斥著許多畫大餅的投機股,但能像FRMI這樣,公司董事具備深厚美國政商資源的標的並不多見。
未持有